Szeretné megvizsgálni vállalkozása nyereségét? Ha igen, először meg kell értenie, hogyan kell kiszámítani az eladott áruk költségét.
Vállalkozóként hosszú utat kellett megtennie a fő üzleti pillérek megtanulásában, például tökéletes útiterv kidolgozásában vállalkozása számára és a gyártók megtalálásának ismerete. Ennek ellenére még sokat kell tanulni, és erősíteni kell vállalkozását.
Ebben a tekintetben jobban megbízhat bennünk, mivel több mint egy évtizedes tapasztalattal rendelkező kínai beszerzési ügynökként dolgozunk . Így jobban tudjuk eligazítani Önt az üzleti kérdésekben, beleértve az ELADÁSOKAT is.
Ebben a cikkben megvizsgáljuk az eladott áruk költségét, jelentését, fontosságát, valamint az eladott áruk költségének kiszámításának elszámolási módszerét.
Lássunk neki.
Mennyi az eladott áruk költsége (COGS)?
A Wikipédia szerint az ELADÁSI Költség (COGS) az adott időszakban eladott áruk könyv szerinti értéke. Ezért az ELADÁSI Költség (COGS)-t „értékesítési költségnek” is nevezik.
A COGS tartalmazza az anyagköltséget, a munkaerőköltséget és egyéb közvetlen költségeket. Ez az összeg azonban nem tartalmazza a közvetett kiadásokat. Mint:
- Salesforce költségek
- Elosztási költségek
Röviden, az ELÁBÉ-hez kapcsolódó költségek kizárólag a vállalat által értékesített árukhoz vagy termékekhez közvetlenül kapcsolódó költségek. Ezek a költségek az áruk vagy szolgáltatások értékesítése során bármely vállalatnál felmerülő közvetlen költségekre is vonatkoznak. Ezek a közvetlen költségek többnyire egy termék előállításával vagy vásárlásával kapcsolatosak. A közvetlen költségek példája a közvetlen munkaerő vagy a közvetlen anyag.
A COGS jelentősége az üzleti életben
A COGS kulcsfontosságú a vállalkozások számára. Ezek lényeges mérőszámok a pénzügyi kimutatásban. Az OK? Mert ki vannak zárva a vállalat bevételeiből, hogy kiszámolják a bruttó nyereségét
Ezek a vállalat eredménykimutatásának azon részei, ahol a költségek közvetlenül kapcsolódnak a vállalat által értékesített árukhoz vagy termékekhez.
A fő cél az ELÁBÉ keresése mögött egy vállalkozás számára az, hogy meghatározzuk az adott időszakban eladott áruk tényleges költségét.
Ne feledje, hogy a COGS nem tartalmazza a megvásárolt, de el nem adott vagy a készletben nem tartott áruk költségét. Az évek során úgy kezeltem a CGOS-t, mint egy GPS-rendszert. Segítek csapatomnak és a befektetőknek lépést tartani és figyelemmel kísérni az üzlet teljesítményét.
Elszámolási módszerek COGS-hoz
A COGS értéke a vállalat által alkalmazott készletköltség-számítási módszertől függ. A cégeknek alapvetően háromféle módszerük van az adott időszakban értékesített készletszint rögzítésére. Megmutatom az egyes módszerek közötti különbséget, hogy segítsen eldönteni, melyik illik legjobban vállalkozásához.
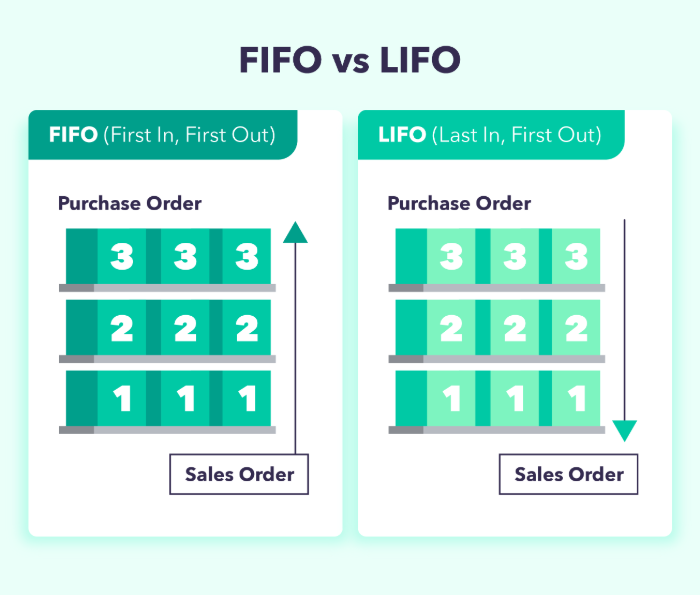
1. FIFO (First In, First Out)
2. LIFO (Last In, Last Out)
3. Átlagköltség módszer
4. Különleges azonosítási módszer (csak magas jegykészleteknél használatos)
FIFO
A FIFO-ban a vállalat először a megvásárolt vagy legyártott árukat értékesíti. Mivel az árak az idő múlásával folyamatosan emelkednek, a vállalat továbbra is a legolcsóbb termékét adja el először. Ezért a rögzített COGS általában alacsonyabb, mint a LIFO módszernél.
A társaság nettó eredménye a FIFO módszerrel idővel nő.
LIFO
A LIFO-ban a legfrissebb áruk fogynak el először. Az emelkedő árak időszakában pedig először a magasabb árcédulával rendelkező termékek kerülnek értékesítésre. Ennek eredményeként magasabb COGS-t érünk el. Idővel azonban a LIFO-t használó vállalatok nettó bevétele csökken.
Átlagköltség módszer
Az átlagos költség módszernél az összes készleten lévő áru átlagárát használják az eladott áruk értékének értékelésére. Ennél a módszernél azonban nem vesszük figyelembe a termékek vásárlási dátumát.
Különleges azonosítási módszer
A speciális azonosítási módszerben az egyes egységek fajlagos költségét használják az egyes időszakok záró készlet-eladási költségének kiszámításához. Ezt a módszert csak azokban az iparágakban használják, amelyek egyedi tételeket értékesítenek – például egyedi ékszereket, kereskedelmi vagy nagykereskedelmi ingatlanokat , illetve autókat.
Megbízható kínai beszállítót keres?
Kína legjobb beszerzési ügynökeként segítünk gyárakat találni, versenyképes árakat elérni, nyomon követni a termelést, biztosítani a minőséget és házhoz szállítani a termékeket.
Hogyan állapítható meg az eladott áruk költsége?
A befektetők az eladott áruk bekerülési értékét a közvetlen ráfordítások hozzáadásával (az eladott termékek létrehozásával) találhatják meg. Eredménykimutatásukban is feltüntethetik az ELÁBÉ-t a bevétel után és a vállalat bruttó nyeresége előtt.
Íme az a négy lépés, amelyet személyesen megteszek, hogy segítsek kiszámítani az eladott áruk költségét.
4 lépés az eladott áruk költségének kiszámításához
Ha egy kicsit mélyebbre kell merülnie az eladott áruk költségének képletében, kövesse az ELÁBÉ kiszámításának további lépéseit.
Általában a számviteli és adószakértők , beleértve a könyvelőt is, hatékony szoftverek segítségével végzik el ezeket a számításokat. Az alábbiakban azonban felsoroljuk azt a négy lépést, amelyet sok szolgáltató cégnek el kell sajátítania.
1. lépés: Először is, azonosítani kell a nyersanyagok kezdeti készletét. Ezután később a késztermékek feldolgozásával kell foglalkozni (az előző év záró készletének összege alapján).
2. lépés: Számítsa ki a beszerzett nyersanyagok teljes költségét. Ebben a fázisban néhány dolgot figyelembe kell vennie, például a szállítási költségeket, a kereskedelmi költségeket és a készpénzes kedvezményeket.
3. lépés: Határozza meg a zárókészlet egyenlegét. Ezt az egyenleget a vállalat által választott készletértékelési módszerrel állapítják meg.
4. lépés: A készletértékelés során minden más közvetlen termelési költséget is figyelembe kell venni.
Az eladott áruk költsége képlet
Az eladott áruk költségének kiszámítása nem lehetséges a megfelelő képlet nélkül. Tehát itt van az a képlet, amelyet a csapatom és én használtunk az évek során.
Kezdő készlet + Beszerzések − Záró készlet = Eladott áruk beszerzési értéke.
Íme a COGS-képlet elemeinek bontása:
Kezdő leltár:
Ez az átgörgetett készlet mennyisége (az elszámolási időszak előtt). Ez az előző időszak lehet egy hónap vagy egy negyedév.
Vásárlások:
Ezek az elszámolási időszakban történt vásárlások költségei.
Befejező készlet:
A készletezési költség összege a tárgyidőszakban nem kerül értékesítésre. Ezeket általában a termékek fizikai készlete határozza meg.
Fontos megjegyezni: Az eladott áruk költségének kiszámításához a készletértéket és a költségszámvitelt egyértelműen és következetesen kell kategorizálni.
COGS kontra működési költségek
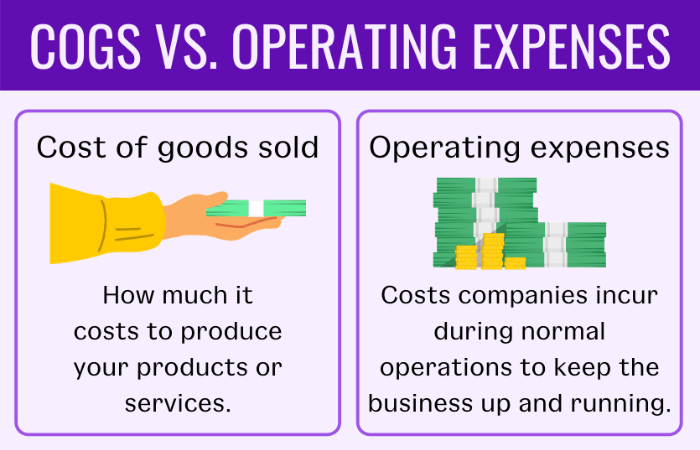
A COGS mellett egy másik kifejezés, amellyel cégtulajdonosként gyakran találkozik, a működési költségek. Azonban nem minden üzlettulajdonos tudja, mi a különbség a kettő között.
Segítek jobban megérteni a legfontosabb különbségeiket. Átvezeti Önt a labirintuson és a zűrzavaron, hogy többé ne vesszen el ebben a két kifejezésben.
A működési költségek – más néven OPEX – azok a költségek, amelyeket a vállalatok szokásos üzleti tevékenységük során viselnek a zavartalan működés érdekében.
Másrészt a COGS teljesen az OPEX ellentéte. Ezek magukban foglalják az általános, értékesítési és egyéb adminisztratív költségeket, és nem tartalmazzák a közvetett költségeket, például az általános költségeket.
Ellenőrizze vállalkozása költségeit. Ha nem tartoznak a COGS költségkategóriáiba, akkor valószínűleg OPEX. A működési költségek jobb megértése érdekében mutatunk néhány példát:
- Marketing költségek
- Bérlés
- Biztosítás
- Felszerelés
- Irodaszerek
- Bérek/Bérek/ Közvetlen munkaerőköltségek (egyéb költségek)
Példa
Értsük meg a COGS-t egy példa segítségével, és keressük meg az értéket a COGS képlet segítségével. Tegyük fel, hogy készen áll a januártól márciusig tartó negyedév COGS-számítására. Ezért a készletek rögzítési dátumai a következők:
Kezdő leltár: január 1.
Záró készlet: március 31.
Például, ha vállalkozásának kezdeti készlete 10,000 6,000 USD, a vásárlása pedig legfeljebb 3,000 XNUMX USD. És a végső készleted XNUMX dollár. Ezen a ponton megmutatom, hogyan találhatja meg egyszerűen az áruk pontos költségét a korábban említett COGS képlet segítségével.
Kezdő készlet + vásárlások − befejező készlet = az eladott áruk költsége
10,000 6,000 USD + 3,000 13,000 USD – XNUMX XNUMX USD = XNUMX XNUMX USD
Tehát a COGS ebben a negyedévben 13,000 XNUMX dollár.
Javasolt olvasmány: Az Alibaba RFQ használatának 7 legjobb módja
Keresi a A legjobb kínai beszerzési ügynökök?
A Leeline Sourcing segít megtalálni a gyárakat, versenyképes árakat kapni, nyomon követni a termelést, biztosítani a minőséget és házhoz szállítani a termékeket.
Gyakran feltett kérdések a Az eladott áruk költsége:
Beleszámítanak a fizetések a COGS-be?
Nem, a fizetések és egyéb fix költségek, például a bérleti díjak, a szállítási díjak és a rezsi nem szerepelnek az ELÁBÉ.
Mit tartalmaz az eladott áruk költsége?
A COGS a következő dolgokat tartalmazza:
• Viszonteladásra vásárolt termékek
• Nyersanyagok
• Csomag
• Az áruk előállításával vagy értékesítésével kapcsolatos közvetlen költségek
Hogyan befolyásolja a készlet a COGS-t?
A készletek hátrányosan befolyásolják az eladott áruk bekerülési értékét. Az alulbecsült készlet növeli az eladott áruk költségét.
Mik a közvetett költségek a COGS-ben?
A COGS-ben kétféle költség szerepel: közvetlen és közvetett költségek. Az eladott áruk költségei között a közvetett költségek a berendezések, a létesítmények, a raktározás és a munkaerőköltségek.
Következtetés:
Nehéz lehet kiszámítani az eladott áruk költségeit. Ha azonban követi az eladott áruk költségének kiszámításához szükséges lépéseket, jobban megtekintheti vállalkozása nyereségét. Ezen túlmenően a COGS ismeretében éles szemmel tarthatja a fenntartható jövedelmezőség elérését.
Az eladott áruk bekerülési értéke egyben megmutatja a vállalat termékeinek tényleges költségét is. Tehát az ELÁBÉ ismerete döntő fontosságú a termékárak meghatározásához és a nyereség eléréséhez.
Több információra van szüksége a COGS kiszámításával kapcsolatban? További információkért látogasson el a szolgáltatásaink oldalára .
Kapcsolódó források :