تريد النظر في ربح عملك؟ إذا كانت الإجابة بنعم ، فعليك أولاً أن تفهم كيفية حساب تكلفة البضائع المباعة.
بصفتك رجل أعمال ، يجب أن تكون قد قطعت شوطًا طويلاً في تعلم ركائز العمل الرئيسية مثل صياغة خريطة طريق مثالية لعملك ومعرفة كيفية العثور على الشركات المصنعة. لا يزال ، هناك الكثير لتتعلمه وتبني عملك بقوة.
يمكنكم الاعتماد علينا بشكل أفضل لفهم هذا الأمر، فنحن وكلاء توريد من الصين بخبرة تزيد عن عشر سنوات. لذا، يمكننا تقديم إرشادات أفضل لكم فيما يتعلق بشؤون الأعمال، بما في ذلك تكلفة البضائع المباعة.
في هذه المقالة ، سنستكشف تكلفة البضائع المباعة ، بمعنى وأهميتها وطريقة المحاسبة لحساب تكلفة البضائع المباعة.
هيا بنا نبدأ.
ما هي تكلفة البضائع المباعة (COGS)؟
بحسب ويكيبيديا ، فإن تكلفة البضائع المباعة هي القيمة الدفترية للبضائع المباعة خلال فترة زمنية محددة. ولذلك، يُشار إليها أيضاً باسم "تكلفة المبيعات".
تتضمن تكلفة السلع المباعة تكلفة المواد والعمالة والتكاليف المباشرة الأخرى. ومع ذلك ، فإن هذا المبلغ لا يشمل المصاريف غير المباشرة. مثل:
- تكاليف Salesforce
- كلفة التوزيع
باختصار ، التكاليف الوحيدة المرتبطة بـ COGS هي التكاليف المرتبطة مباشرة بالسلع أو المنتجات التي تبيعها الشركة. تشير هذه التكاليف أيضًا إلى التكاليف المباشرة التي تتكبدها أي شركة أثناء بيع السلع أو الخدمات. تتعلق هذه التكاليف المباشرة في الغالب بإنتاج أو شراء منتج. مثال على التكاليف المباشرة هو العمالة المباشرة أو المواد المباشرة.
أهمية COGS في الأعمال
تعد COGS أمرًا بالغ الأهمية للشركات. هم مقياس أساسي في البيان المالي. السبب؟ لأنها مستبعدة من إيرادات الشركة لمعرفة إجمالي ربحها
إنها جزء من بيان دخل الشركة حيث ترتبط التكاليف مباشرة إما بالسلع أو المنتجات التي تبيعها الشركة.
الهدف الرئيسي من العثور على COGS لنشاط تجاري هو تحديد التكلفة الفعلية للبضائع المباعة في فترة معينة.
تذكر أن تكلفة السلع المُباعة لا تشمل تكلفة البضائع المشتراة ولكن لم يتم بيعها أو الاحتفاظ بها في المخزون. لقد تعاملت مع CGOS مثل نظام GPS على مر السنين. مساعدة فريقي والمستثمرين في متابعة ومراقبة أداء الأعمال.
طرق المحاسبة لـ COGS
تعتمد قيمة COGS على طريقة حساب تكلفة المخزون التي تعتمدها الشركة. لدى الشركات ثلاثة أنواع أساسية من الطرق لتسجيل مستوى المخزون المباع في فترة محددة. سأوضح لك الفرق بين كل طريقة لمساعدتك في تحديد أفضل طريقة تناسب عملك.
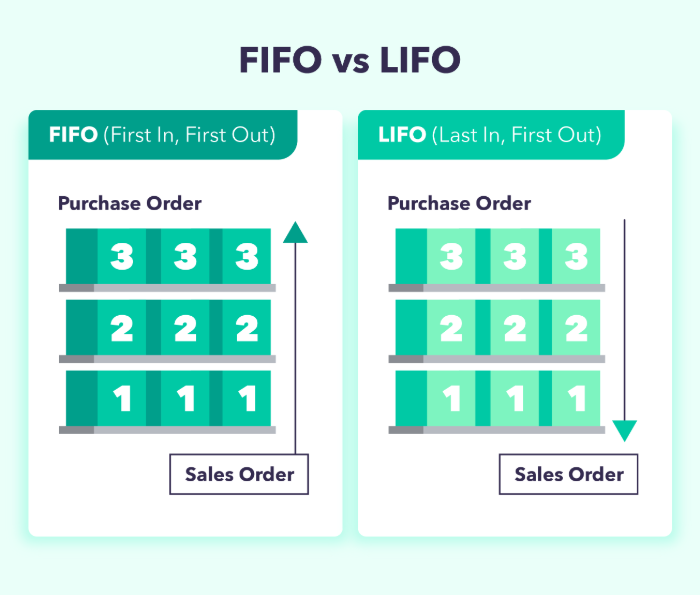
1. الوارد أولاً يصرف أولاً يصرف أولاً
2. LIFO (Last In ، Last Out)
3. طريقة متوسط التكلفة
4. طريقة تحديد الهوية الخاصة تستخدم فقط لمخزونات التذاكر المرتفعة)
FIFO
في FIFO ، تبيع الشركة البضائع المشتراة أو المصنعة أولاً. مع استمرار ارتفاع الأسعار مع مرور الوقت ، تواصل الشركة بيع منتجاتها الأقل تكلفة أولاً. ومن ثم ، فإن تكلفة البضائع المباعة المسجلة تميل إلى أن تكون أقل من تلك الموجودة في طريقة LIFO.
يرتفع صافي دخل الشركة باستخدام طريقة FIFO بمرور الوقت.
LIFO
يتم بيع أحدث السلع المضافة إلى المخزون في LIFO أولاً. وفي فترة ارتفاع الأسعار ، يتم بيع المنتجات ذات السعر الأعلى أولاً. ونتيجة لذلك ، يتم تحقيق تكلفة أعلى في السلع المباعة. ومع ذلك ، بمرور الوقت ينخفض صافي دخل الشركات التي تستخدم LIFO.
طريقة متوسط التكلفة
في طريقة متوسط التكلفة ، يتم استخدام متوسط سعر جميع البضائع المخزنة لتقييم قيمة البضائع المباعة. ومع ذلك ، لا يؤخذ تاريخ شراء المنتجات في الاعتبار في هذه الطريقة.
طريقة التعريف الخاصة
في طريقة التحديد الخاصة، تُستخدم التكلفة المحددة لكل وحدة لحساب تكلفة البضائع المباعة في نهاية كل فترة. تُستخدم هذه الطريقة فقط في الصناعات التي تبيع سلعًا فريدة، مثل المجوهرات الفريدة، أو العقارات التجارية أو بالجملة ، أو السيارات.
تبحث عن مورد صيني موثوق؟
بصفتنا أفضل وكيل توريد من الصين ، نساعدك في العثور على المصانع، والحصول على أسعار تنافسية، ومتابعة الإنتاج، وضمان الجودة، وتوصيل المنتجات إلى باب منزلك.
كيف تجد تكلفة البضائع المباعة؟
يمكن للمستثمرين العثور على تكلفة البضائع المباعة عن طريق إضافة المصاريف المباشرة (إنشاء المنتجات المباعة). يمكنهم أيضًا إدراج COGS بعد الإيرادات وقبل الربح الإجمالي للشركة في بيان الدخل.
فيما يلي الخطوات الأربع التي اتخذتها شخصيًا لمساعدتك في حساب تكلفة البضائع المباعة.
4 خطوات في حساب تكلفة البضائع المباعة
إذا كنت بحاجة إلى التعمق قليلاً في صيغة تكلفة البضائع المباعة ، فأنت بحاجة إلى اتباع الخطوات الإضافية لحساب تكلفة السلع المباعة.
عادةً، يتولى خبراء المحاسبة والضرائب ، بمن فيهم محاسبك ، إجراء هذه الحسابات باستخدام برامج متطورة. مع ذلك، نُدرج فيما يلي الخطوات الأربع التي ينبغي على العديد من شركات الخدمات إتقانها.
الخطوة الأولى: أولاً، يجب أن تكون قادراً على تحديد مخزون المواد الخام في بداية العام. ثم، لاحقاً، اعمل على عملية تصنيع المنتجات النهائية (بناءً على كمية مخزون نهاية العام السابق).
الخطوة الثانية: تحديد التكلفة الإجمالية للمواد الخام المشتراة. يجب مراعاة بعض الأمور في هذه المرحلة، مثل تكاليف الشحن والتجارة والخصومات النقدية.
الخطوة الثالثة: تحديد رصيد المخزون النهائي. يتم إيجاد هذا الرصيد باستخدام طريقة تقييم المخزون التي تختارها الشركة.
الخطوة الرابعة: تأكد من تضمين كل تكلفة إنتاج مباشرة أخرى في تقييم المخزون.
صيغة تكلفة البضائع المباعة
لا يمكن حساب تكلفة البضائع المباعة بدون الصيغة الصحيحة. إذن هذه هي الصيغة التي استخدمتها أنا وفريقي على مر السنين.
المخزون الأولي + المشتريات - المخزون النهائي = تكلفة البضائع المباعة.
فيما يلي تفصيل عناصر صيغة COGS هذه:
بداية الجرد:
هو مقدار المخزون الذي تم ترحيله (قبل الفترة المحاسبية). يمكن أن تكون هذه الفترة السابقة شهرًا أو ربعًا.
المشتريات:
هذه هي تكاليف المشتريات التي تمت خلال الفترة المحاسبية.
إنهاء الجرد:
لا يتم بيع مبلغ تكلفة المخزون النهائية خلال الفترة الحالية. عادة ما يتم تحديدها من خلال جرد مادي للمنتجات.
ملاحظة: لحساب تكلفة البضائع المباعة، يجب تصنيف قيمة المخزون ومحاسبة التكاليف بشكل واضح ومتسق.
تكلفة البضائع المباعة مقابل مصاريف التشغيل
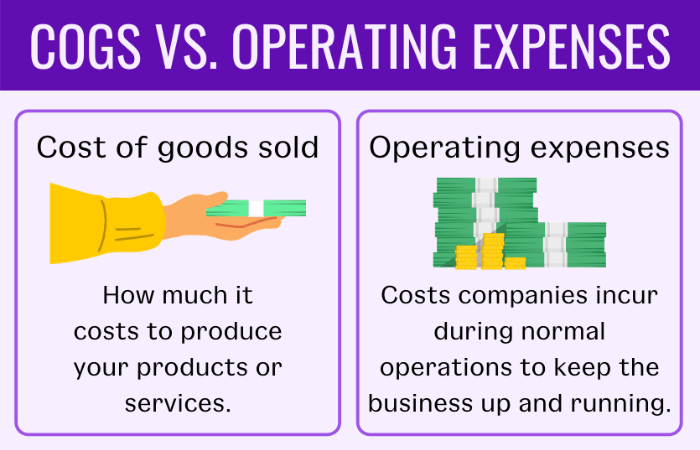
إلى جانب COGS ، هناك مصطلح آخر غالبًا ما تصادفه بصفتك صاحب عمل وهو نفقات التشغيل. ومع ذلك ، لا يعرف كل صاحب عمل الفرق بين الاثنين.
سأساعدك على فهم الاختلافات الرئيسية بينهما بشكل أفضل. إرشادك خلال المتاهة والارتباك حتى لا تضيع في هذين المصطلحين مرة أخرى.
نفقات التشغيل - المعروفة أيضًا باسم OPEX - هي التكاليف التي تتحملها الشركات أثناء عملياتها التجارية العادية للاستمرار في العمل بسلاسة.
من ناحية أخرى ، فإن تكلفة البضائع المباعة هي عكس المصروفات التشغيلية بالكامل. وهي تشمل النفقات العامة والبيعية والإدارية الأخرى وتستبعد التكاليف غير المباشرة ، مثل التكاليف العامة.
تحقق من نفقات عملك. إذا لم يكونوا ينتمون إلى فئات النفقات الخاصة بـ COGS ، فمن المحتمل أنهم مصروفات OPEX. لمساعدتك على فهم تكاليف التشغيل بشكل أفضل ، ذكرنا هنا بعض الأمثلة:
- تكاليف التسويق
- للايجار
- تأمين
- معدات
- اللوازم المكتبية
- الرواتب / الأجور / تكاليف العمالة المباشرة (تكاليف أخرى)
مثال
دعنا نفهم COGS بمساعدة مثال ونجد القيمة باستخدام صيغة COGS. افترض أنك مستعد لحساب تكلفة السلع المُباعة لمدة ربع سنة من يناير إلى مارس. ومن ثم ، فإن تواريخ تسجيل قوائم الجرد الخاصة بك هي:
جرد بداية الفترة: 1 يناير
المخزون النهائي: 31 مارس
على سبيل المثال ، إذا كان مخزون نشاطك التجاري قد بلغ 10,000 دولار أمريكي ، وكانت مشترياتك تصل إلى 6,000 دولار أمريكي. والمخزون النهائي الخاص بك هو 3,000 دولار. في هذه المرحلة ، سأوضح لك كيفية العثور بسهولة على التكلفة الدقيقة للبضائع باستخدام صيغة COGS التي ذكرتها سابقًا.
بداية المخزون + المشتريات - إنهاء المخزون = تكلفة البضائع المباعة
10,000 دولار + 6,000 دولار - 3,000 دولار = 13,000 دولار
لذا ، فإن تكلفة السلع المُباعة لهذا الربع هي 13,000 دولار.
واقترح ريدينج: أفضل 7 طرق لاستخدام Alibaba RFQ
تبحث عن أفضل وكلاء التوريد في الصين?
تساعدك شركة Leeline Sourcing في العثور على المصانع، والحصول على أسعار تنافسية، ومتابعة الإنتاج، وضمان الجودة، وتوصيل المنتجات إلى باب منزلك.
أسئلة وأجوبة حول تكلفة البضاعة المباعة:
هل الرواتب مشمولة في COGS؟
لا ، الرواتب والتكاليف الثابتة الأخرى مثل الإيجارات ورسوم الشحن والمرافق غير مشمولة في COGS.
ما هو مدرج في تكلفة البضائع المباعة؟
تتضمن COGS الأشياء التالية:
• المنتجات المشتراة لإعادة البيع
• مواد خام
• طرد
• التكلفة المباشرة المتعلقة بإنتاج البضائع أو بيعها
كيف يؤثر المخزون على تكلفة البضائع المباعة؟
يؤثر المخزون على تكلفة البضائع المباعة بشكل سلبي. يزيد المخزون الناقص من تكلفة البضائع المباعة.
ما هي التكاليف غير المباشرة في COGS؟
هناك نوعان من التكاليف المتضمنة في COGS: التكاليف المباشرة وغير المباشرة. التكاليف غير المباشرة في تكاليف البضائع المباعة هي تكاليف المعدات والمرافق والتخزين والعمالة.
الخلاصة:
قد يكون من الصعب حساب تكاليف البضائع المباعة. ومع ذلك ، إذا اتبعت الخطوات التي تحتاجها لحساب تكلفة البضائع المباعة ، يمكنك إلقاء نظرة أفضل على ربح عملك. علاوة على ذلك ، يمكنك أن تراقب عن كثب تحقيق الربحية المستدامة من خلال معرفة تكلفة السلع المباعة.
تكشف تكلفة البضائع المباعة أيضًا التكلفة الفعلية لمنتجات الشركة. لذا ، فإن معرفة تكلفة البضائع المباعة أمر بالغ الأهمية لتحديد أسعار المنتجات وتحقيق الأرباح.
هل تحتاج إلى مزيد من التوضيح بشأن حساب تكلفة البضائع المباعة؟ تفضل بزيارة صفحة خدماتنا للحصول على مزيد من التوضيح.
مصادر ذات صلة :