Quer ver o lucro do seu negócio? Se sim, primeiro você precisa entender como calcular o custo das mercadorias vendidas.
Sendo uma pessoa de negócios, você deve ter percorrido um longo caminho para aprender os principais pilares do negócio, como elaborar um roteiro perfeito para o seu negócio e saber como encontrar fabricantes. Ainda assim, há muito o que aprender e fortalecer seu negócio.
Você pode confiar mais em nós para obter esse entendimento, pois somos uma agência de compras na China com mais de uma década de experiência. Portanto, podemos orientá-lo melhor em assuntos relacionados a negócios, incluindo o Custo dos Produtos Vendidos (CPV).
Neste artigo, exploraremos o significado do custo das mercadorias vendidas, sua importância e o método contábil para calcular o custo das mercadorias vendidas.
Vamos começar.
- O que é o Custo das Mercadorias Vendidas (CPV)?
- Importância do CPV nos negócios
- Métodos de contabilidade para CPV
- Como encontrar o custo das mercadorias vendidas?
- Fórmula do Custo das Mercadorias Vendidas
- CPV vs. Despesas Operacionais
- Exemplo
- Perguntas frequentes sobre o Custo das Mercadorias Vendidas:
- Conclusão:
O que é o Custo das Mercadorias Vendidas (CPV)?
Segundo a Wikipédia , o Custo dos Produtos Vendidos (CPV) é o valor contábil das mercadorias vendidas durante um período específico. Portanto, o CPV também é conhecido como "custo das vendas".
O CPV inclui o custo de materiais, mão de obra e outros custos diretos. No entanto, este valor exclui as despesas indiretas. Como:
- Custos do Salesforce
- Custos de distribuição
Em suma, os únicos custos associados ao CPV são os custos diretamente relacionados às mercadorias ou produtos vendidos por uma empresa. Esses custos também se referem aos custos diretos incorridos por qualquer empresa enquanto vende os bens ou serviços. Esses custos diretos são principalmente sobre a produção ou a compra de um produto. Um exemplo de custos diretos é a mão de obra direta ou material direto.
Importância do CPV nos negócios
O CPV é crucial para as empresas. Eles são uma métrica essencial na demonstração financeira. O motivo? Porque eles são excluídos da receita de uma empresa para descobrir seu lucro bruto
Eles são a parte da demonstração de resultados de uma empresa em que os custos estão diretamente relacionados aos bens ou produtos vendidos por uma empresa.
O principal objetivo por trás de encontrar o CPV de uma empresa é determinar o custo real das mercadorias vendidas em um determinado período.
Lembre-se de que o CPV não inclui o custo das mercadorias compradas, mas não vendidas ou mantidas em estoque. Eu tratei o CGOS como um sistema de GPS ao longo dos anos. Ajudar minha equipe e investidores a acompanhar e monitorar o desempenho do negócio.
Métodos de contabilidade para CPV
O valor do CPV depende do método de custeio de estoque adotado pela empresa. As empresas têm principalmente três tipos de métodos para registrar o nível de estoque vendido em um período específico. Vou te mostrar a diferença entre cada método para te ajudar a decidir qual se adequa melhor ao seu negócio.
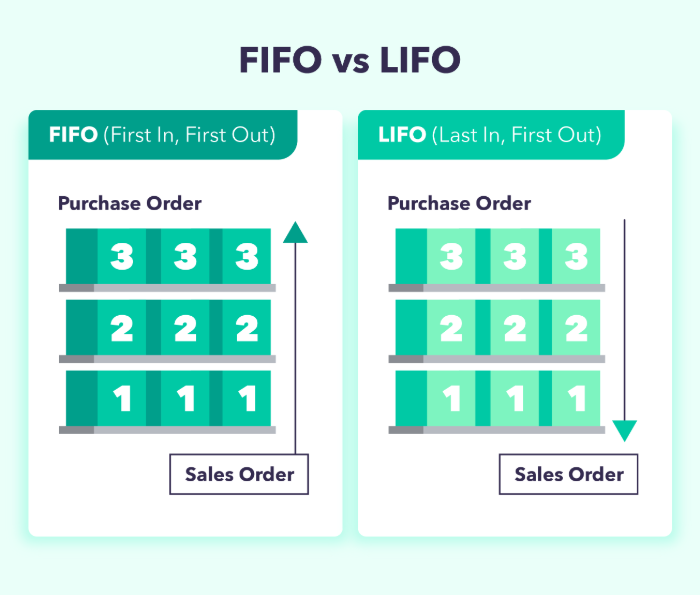
1. FIFO (First In, First Out)
2. LIFO (Last In, Last Out)
3. Método do Custo Médio
4. Método de identificação especial (usado apenas para inventários de ingressos altos)
FIFO
No FIFO, a empresa vende primeiro os bens adquiridos ou fabricados. Como os preços continuam subindo com o tempo, a empresa continua vendendo seu produto mais barato primeiro. Assim, os CPV registrados tendem a ser menores do que os do método LIFO.
O lucro líquido da empresa pelo método FIFO aumenta com o tempo.
LIFO
As últimas mercadorias adicionadas ao estoque no LIFO são vendidas primeiro. E, no período de alta de preços, os produtos com maior preço são vendidos primeiro. Resultantly, CPV mais alto são alcançados. No entanto, ao longo do tempo, o lucro líquido das empresas que utilizam o LIFO diminui.
Método de Custo Médio
No método do custo médio, o preço médio de todas as mercadorias em estoque é usado para avaliar o valor das mercadorias vendidas. No entanto, a data de compra dos produtos não é considerada neste método.
Método de identificação especial
No método de identificação especial, o custo específico de cada unidade é utilizado para calcular o Custo dos Produtos Vendidos (CPV) do estoque final em cada período. Esse método é utilizado apenas em setores que vendem itens únicos — por exemplo, joias exclusivas, imóveis comerciais ou de atacado , ou automóveis.
Procurando encontrar um fornecedor chinês confiável?
Como a melhor agência de compras na China , ajudamos você a encontrar fábricas, obter preços competitivos, acompanhar a produção, garantir a qualidade e entregar os produtos na sua porta.
Como encontrar o custo das mercadorias vendidas?
Os investidores podem encontrar o custo dos produtos vendidos somando as despesas diretas (criando os produtos vendidos). Eles também podem listar o CPV após a receita e antes do lucro bruto da empresa em sua demonstração de resultados.
Aqui estão as quatro etapas que sigo pessoalmente para ajudá-lo a calcular o custo de seus produtos vendidos.
4 etapas no cálculo do custo das mercadorias vendidas
Se você precisar se aprofundar um pouco mais na fórmula do custo das mercadorias vendidas, precisará seguir as etapas adicionais para calcular o CPV.
Normalmente, especialistas em contabilidade e impostos , incluindo seu contador , cuidam desses cálculos com a ajuda de softwares avançados. No entanto, listamos abaixo os quatro passos que muitas empresas de serviços deveriam dominar.
Passo 1: Primeiramente, você deve ser capaz de identificar o estoque inicial de matérias-primas. Em seguida, trabalhe no processo de produção dos produtos acabados (com base no valor do estoque final do ano anterior).
Etapa 2: Calcule o custo total das matérias-primas adquiridas. Nesta fase, você precisa considerar alguns fatores, como frete, descontos comerciais e descontos para pagamento à vista.
Etapa 3: Determine o saldo do estoque final. Esse saldo é obtido pelo método de avaliação de estoque escolhido pela empresa.
Passo 4: Certifique-se de incluir todos os outros custos diretos de produção na avaliação do estoque.
Fórmula do Custo das Mercadorias Vendidas
Calcular o custo de seus produtos vendidos não é possível sem a fórmula certa. Então, aqui está a fórmula que minha equipe e eu usamos ao longo dos anos.
Estoque inicial + Compras − Estoque final = Custo dos produtos vendidos.
Aqui está o detalhamento dos elementos desta fórmula CPV:
Inventário inicial:
É a quantidade de estoque rolado (antes do período contábil). Este período anterior pode ser um mês ou um trimestre.
Compras:
Estes são os custos das compras feitas durante o período contábil.
Estoque final:
O valor do custo de estoque final não é vendido durante o período atual. Geralmente são determinados por um inventário físico de produtos.
Observação: Para calcular o custo dos produtos vendidos, o valor do seu estoque e a contabilidade de custos devem ser categorizados de forma clara e consistente.
CPV vs. Despesas Operacionais
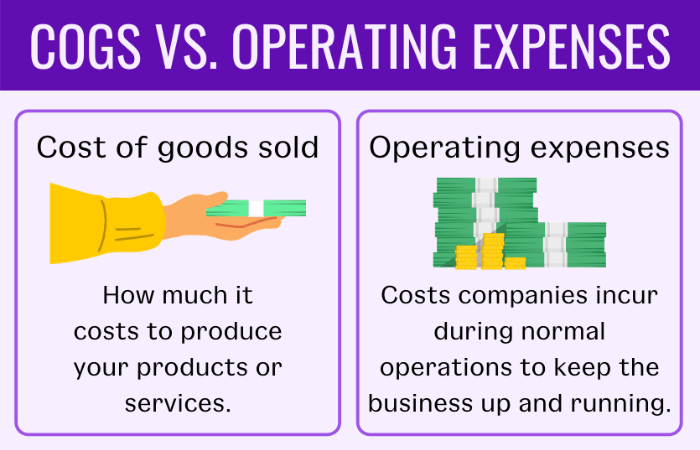
Além do CPV, outro termo que você costuma encontrar como proprietário de uma empresa é despesas operacionais. No entanto, nem todo empresário sabe a diferença entre os dois.
Vou ajudá-lo a entender melhor suas principais diferenças. Guiando você pelo labirinto e confusão para que você não se perca nesses dois termos novamente.
Despesas operacionais – também conhecidas como OPEX – são os custos que as empresas arcam durante suas operações comerciais regulares para continuar funcionando sem problemas.
Por outro lado, o CPV é totalmente o oposto do OPEX. Eles incluem despesas gerais, de vendas e outras despesas administrativas e excluem custos indiretos, como custos indiretos.
Verifique as despesas do seu negócio. Se não pertencem às categorias de despesas do CPV, provavelmente são OPEX. Para ajudá-lo a entender melhor os custos operacionais, apresentamos alguns exemplos:
- Despesas de marketing
- Alugar
- Seguros
- Equipamentos
- Material de escritório
- Salários/Salários/Custos Diretos do Trabalho (outros custos)
Exemplo
Vamos entender o CPV com a ajuda de um exemplo e encontrar o valor usando a fórmula CPV. Suponha que você esteja pronto para calcular o CPV para um trimestre de janeiro a março. Portanto, suas datas de registro para inventários são:
Inventário inicial: 1º de janeiro
Inventário final: 31 de março
Por exemplo, se sua empresa tiver um estoque inicial de $ 10,000 e sua compra for de até $ 6,000. E seu estoque final é de $ 3,000. Neste ponto, mostrarei como encontrar facilmente o custo exato das mercadorias usando a fórmula CPV que mencionei anteriormente.
Estoque Inicial + Compras - Estoque Final = Custo das Mercadorias Vendidas
$ 10,000 + $ 6,000 - $ 3,000 = $ 13,000
Portanto, o CPV para este trimestre é de US$ 13,000.
Leitura sugerida: As 7 melhores maneiras de usar o Alibaba RFQ
Olhando para o Melhores agentes de sourcing da China?
A Leeline Sourcing ajuda você a encontrar fábricas, obter preços competitivos, acompanhar a produção, garantir a qualidade e entregar os produtos na sua porta.
FAQs sobre Custo de bens vendidos:
Os salários estão incluídos no CPV?
Não, salários e outros custos fixos, como aluguéis, taxas de envio e serviços públicos, não estão incluídos no CPV.
O que está incluído no custo das mercadorias vendidas?
O COGS inclui as seguintes coisas:
• Produtos adquiridos para revenda
• Matérias-primas
• Pacote
• Custo direto relacionado à produção ou venda das mercadorias
Como o estoque afeta o CPV?
O estoque afeta negativamente o custo das mercadorias vendidas. Um estoque subestimado aumenta o custo das mercadorias vendidas.
O que são custos indiretos no CPV?
Existem dois tipos de custos envolvidos no CPV: Custos Diretos e Indiretos. Os custos indiretos nos custos das mercadorias vendidas são os custos de equipamentos, instalações, armazenamento e mão de obra.
Conclusão:
Pode ser um desafio calcular os custos das mercadorias vendidas. No entanto, se você seguir as etapas necessárias para calcular o custo das mercadorias vendidas, poderá analisar melhor o lucro do seu negócio. Além disso, você pode ficar de olho na obtenção de lucratividade sustentável conhecendo seu CPV.
O custo das mercadorias vendidas também revela o custo real dos produtos de uma empresa. Assim, conhecer o CPV é crucial para definir os preços dos produtos e gerar lucros.
Precisa de mais esclarecimentos sobre o cálculo do Custo dos Produtos Vendidos (CPV)? Acesse nossa página de serviços para obter mais informações.
Recursos relacionados :